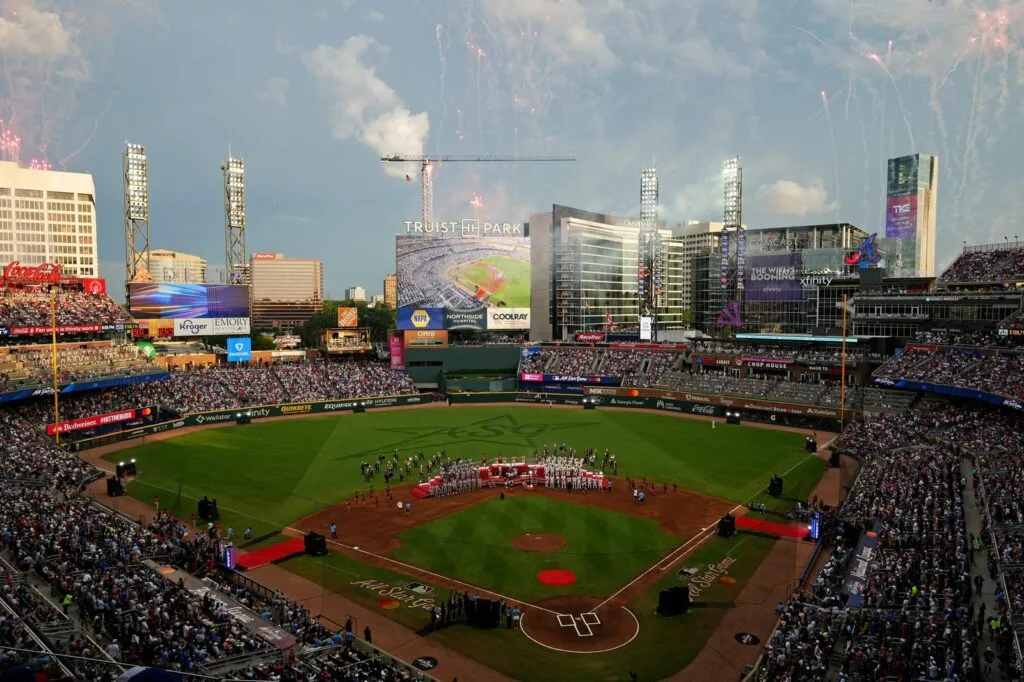
Pazartesi günü yatırım şirketi Beach Inlet Capital Management, Braves’ın sahibi olan halka açık şirket Atlanta Braves Holdings, Inc.’in Yönetim Kurulu’na açık bir mektup gönderdi. Bu belgede fon, yönetime beyzbol takımını satması için kamuya açık bir şekilde çağrıda bulundu.
Beach Inlet’in sunduğu gerekçe —ki oldukça ilginçtir— daha sonra incelenecek olsa da, önce bu tür bir yatırımcının ne amaçladığını anlamak gerekir. Adı geçen aktivist yatırımcılar, özellikle Amerika Birleşik Devletleri’nde finansal manzaranın bir parçasıdır. Halka açık şirketler hissedarlarına ait olduğundan, bu fonlar hisse edinir ve yönetimi belirli önlemleri almaya ikna etmeye çalışır. Yönetim direnirse, aktivistler diğer hissedarları katılmaya teşvik ederek değişim dayatabilir.
Eylem halinde hissedar aktivizmi
İkonik bir vaka 1989’da yaşandı; Kohlberg Kravis Roberts & Co. (KKR), ünlü bir teklif savaşında tüketici ürünleri şirketi RJR Nabisco’yu satın aldı. Şirketlerin tamamını satın almak için fon toplayan önemli bir özel sermaye fonu olan KKR, RJR Nabisco yönetiminin teklifini geçti ve şirketin kontrolünü, satın almayı tamamlamak ve şirketi özelleştirmek için büyük miktarda borç kullanan kaldıraçlı bir satın alma (LBO) yoluyla ele geçirdi.

Bununla birlikte, KKR yalnızca en büyük özel sermaye şirketlerinden biridir ve aktivist yatırımcılar dev olmak zorunda değildir. 2021’de, özel sermaye fonlarının aksine şirketleri tamamen satın almadan hisse edinme eğiliminde olan küçük bir hedge fonu olan Engine No. 1, ExxonMobil’in yönetim kurulunda koltuk elde etme kampanyasını kazandı ve enerji devini yaklaşımını genişletip düşük karbonlu enerjileri de kapsamaya zorladı. Engine No. 1 bunu, çok küçük bir hisseye sahip olmasına rağmen (yaklaşık 40-50 milyon dolar değerinde, dolaşımdaki hisselerin yaklaşık %0,02’si), diğer hissedarları önerileri lehine oy vermeye ikna ederek başardı.
Beach Inlet neden satışı dayatamıyor?
Beach Inlet de aynısını yapmaya çalışıyor: Braves yönetimini takımı satışa çıkarmaya zorlamak. Çabaları başarılı olacak mı? Kısacası, hayır.
Fon, Braves’ta küçük bir hisseye sahip ve şirketin ilk 20 kurumsal hissedarından biri olarak tanımlanıyor. Braves hisseleri, yaklaşık 37 milyon dolar değerinde olan ve yönettiği 228 milyon dolarlık varlıkların önemli bir bölümünü oluşturan en büyük ikinci pozisyonu (bu rakamlar yaklaşıktır, çünkü değerler her gün değişmektedir). Yani küçük bir şirkettir: Orioles’ın omuz yamasında görünen firma T. Rowe Price, 1,9 trilyon dolar yönetmektedir.
Ancak Engine No. 1 için de durum aynıydı. Öyleyse Beach Inlet neden aynısını başaramaz? Bu makalede açıklandığı gibi, Braves üç sınıf hisse ihraç etmiştir. A Sınıfı hisselerin (BATRA sembolü) sahipleri olağan oy haklarına sahiptir: her hisse, kurumsal kararlarda bir oy verir. B Sınıfı hisseler (BATRB) tercihli oy haklarına sahiptir, hisse başına 10 oy. Bu iki sınıf büyük ölçüde yönetime ve şirketin kilit kişilerine ait olduğundan, hissedar oylarının tamamını kontrol ederler.
Buna karşılık C Sınıfı hisseler (BATRK) halka aittir: senin ya da benim satın alabileceğimiz hisselerdir. Oy hakkı vermezler, dolayısıyla C Sınıfı hissedarlar takım üzerinde A ve B Sınıfı hissedarlarla aynı etkiye sahip değildir. Beach Inlet C Sınıfı hisselere sahip olduğundan, dirençli bir yönetime karşı değişim dayatmak için oy kullanamaz ya da oy hakkına sahip diğer hissedarları ikna edemez. Yönetim onu herhangi bir yaptırımla karşılaşmadan görmezden gelebilir ve bunu yapacağını varsaymak güvenlidir.
Satış aramanın dört nedeni
Elbette —olası olmasa da— Braves yönetiminin halihazırda bir satışı düşünmesi tamamen mümkündür. Bu durumda Beach Inlet’in mektubu karar sürecinin bir parçası olmaz ve gerçek hissedar aktivizminden çok bir tanıtım örneği olurdu. Bu ne KKR ne de Engine No. 1’dir. Yine de hiçbir şey sonuçlanmasa bile, belgesi değinilmeye değer bazı noktalar ortaya koyuyor ve temel stratejisi “fırsat ortaya çıktığında değerlendirmek” olan satış aramak için dört neden sıralıyor:
Birincisi, spor takımları için artan değerlemeler. İkincisi, beyzbolun artan popülaritesi; bu, uzun süreli bir lokavt nedeniyle zarar görebilir. Üçüncüsü, vergi mevzuatındaki bir değişiklik en yüksek maaşlı çalışanların maaşlarının indirimlenebilirliğini sınırlayacak; gelecek yıl birkaç oyuncu 20 milyon dolardan fazla kazanacak —ekibin 17 milyon dolarlık opsiyonu kullanacağından emin olunan Ronald Acuña Jr. dahil— ve bu kurallar özel şirketlere uygulanmadığından, özel bir yatırımcı borsada işlem gören Atlanta Braves Holdings’den daha yüksek vergi sonrası getiri elde edebilir. Bu da şirketi, halka açık elde olmaktan çok özel elde daha değerli kılar.
Dördüncü olarak, beyzbol takımları yerel tekel imtiyazına sahiptir ve Braves, Truist Field’a bitişik taşınmaz mülklere sahip olma avantajına da sahiptir.
Önerilen değerleme
Bu faktörleri bir araya getiren Beach Inlet, Atlanta Braves Holdings’e gayrimenkul yatırımları hariç 6.400 milyon dolarlık bir değer biçiyor; buna karşılık Padres yakın zamanda 3.900 milyon dolara, Angels ise 4.000 ile 4.500 milyon dolar arasında satılmıştı. Fonun analizine göre kulübün şu anda yaklaşık 2.500 milyon dolar değerinde olduğu düşünülüyor.
Değerleme daha spekülatif olsa da bu noktaların tümü geçerli. Ancak nihai karar yalnızca yönetime aittir. Ve halka açık bir şirket olan Braves, ek sermayeye ihtiyaç duymaları halinde özel yatırımcılara başvurmak yerine (ister özel mülkiyet sahiplerinin büyük sermayesi ister diğer, kamuya açık olmayan ve dolayısıyla muhtemelen daha maliyetli kaynaklar olsun), hisse veya tahvil ihraç ederek halktan ek sermaye sağlayabilir.
Uzun bir lokavtın takım değerine oluşturduğu risk noktası ilginç. Yakın zamanda Marc Normandin ve ben, gelecek sezon uzun bir durdurma riski konusunda farklı görüşler ortaya koyduk; Beach Inlet’in yaklaşımı, kısaltılmış bir 2027 sezonunun sahiplerin üstlenmek istemeyeceği bir risk olduğu yönündeki Marc’ın görüşünü destekliyor.
Braves ve hissedarları — C Sınıfı hissedarlar dahil — bir satıştan büyük kazanç elde edebilir mi? İmkânsız değil, ancak yalnızca şirketin oy hakkına sahip hisselerini kontrol eden Braves yönetimi böyle karar verirse. Bu, Beach Inlet’in ya da herhangi bir C Sınıfı hissedarın elinde değil.
Okuduğunuz için teşekkürler. Bu ücretsiz bir makale; beğendiyseniz Baseball Prospectus’a abone olmayı düşünün. Abonelikler, giderek daha kapalı hale gelen bir ortamda kamuya açık beyzbol araştırması ve analizini destekliyor.
Bu gelişme hakkında düşüncelerinizi, donanım deneyimlerinizi veya sorularınızı Topluluk Forumumuzda paylaşın.
Foruma Katıl & Yanıtla ➔